청약 경쟁률이 낮은 지역은 미분양도 많을까요? 이번 자료에서는 일부 지역이 겹치지만, 청약 미달과 미분양을 같은 현상으로 볼 수는 없었습니다.
제주시는 청약 접수 부족과 미분양 재고가 함께 관찰됐습니다. 반면 유성구는 청약 미달 관측합이 크지만 7월 미분양은 상대적으로 작았습니다. 평택시는 미분양과 입주계획을 함께 볼 필요가 있는 사례입니다.
1. 이번 분석은 언제, 무엇을 비교했나?
청약은 2026년 모집공고 기준, 미분양 통계는 자료상 최신 집계월인 2026년 7월 기준입니다. 청약 판정일은 2026년 9월 30일이며, 연간 분석 조건은 1월 1일~12월 31일이지만 아직 2026년 전체가 마감된 결과는 아닙니다.
대표 기준은 전체공급입니다. 일반공급_이월포함 수치를 더하거나 섞지 않았습니다. 경쟁률은 계산 가능한 공고에 한정한 수집자료 값이며 공식 최종확정 경쟁률이 아닙니다. 미달세대는 기본적으로 공고별 공급에서 접수를 뺀 양수 값의 합입니다. 일부 타입의 부족분을 합한 주택형 기준 미달은 별도로 표시했습니다.
입주계획은 2025년 12월 31일 기준 자료입니다. 여기서 ‘12개월 입주’는 2026년 8월~2027년 7월이며, 오늘부터 향후 12개월을 뜻하지 않습니다. 24개월은 2028년 7월까지입니다. 일정 변경과 수집 누락 가능성이 있습니다.
7월 미분양은 255개 최하위 지역 중 122곳, 준공후 미분양은 144곳, 입주계획은 134곳에서 관측됩니다. 9월 30일 재수집한 6월 원본을 기존 지역 매칭표에 연결하니 123곳의 미분양이 확인됐고, 이 중 122곳은 7월과 비교 가능합니다. 미관측은 0으로 바꾸지 않았으며 관측합은 공식 전국 총계가 아닙니다.
2. 2026년 청약공고는 어디에 집중됐나?
지역 매칭 자료에서 청약공고는 수도권에 더 많았습니다. 전국 아파트 대상 공고는 540건, 명목 공급 합계는 137,086세대입니다. 일반분양 계열 248건과 무순위·잔여·재공급 계열 292건이 포함됩니다. 반복 공고가 있어 공급 합계를 고유한 신규 주택 수로 읽으면 안 됩니다.
지역 매칭 범위 | 공고 | 공급세대 | 계산가능 공고 |
수도권 | 297 | 63,933 | 166 |
지방 | 206 | 60,599 | 100 |
수도권과 지방을 합한 503건은 전국 540건보다 적습니다. 지역을 정확히 연결하지 못한 공고 등이 지역 집계에서 빠졌기 때문입니다. 지역별 공급 관측합은 경기 46,291세대, 충남 17,716세대, 경남 11,923세대, 인천 11,615세대 순으로 컸습니다. 서울은 73건, 6,027세대입니다.
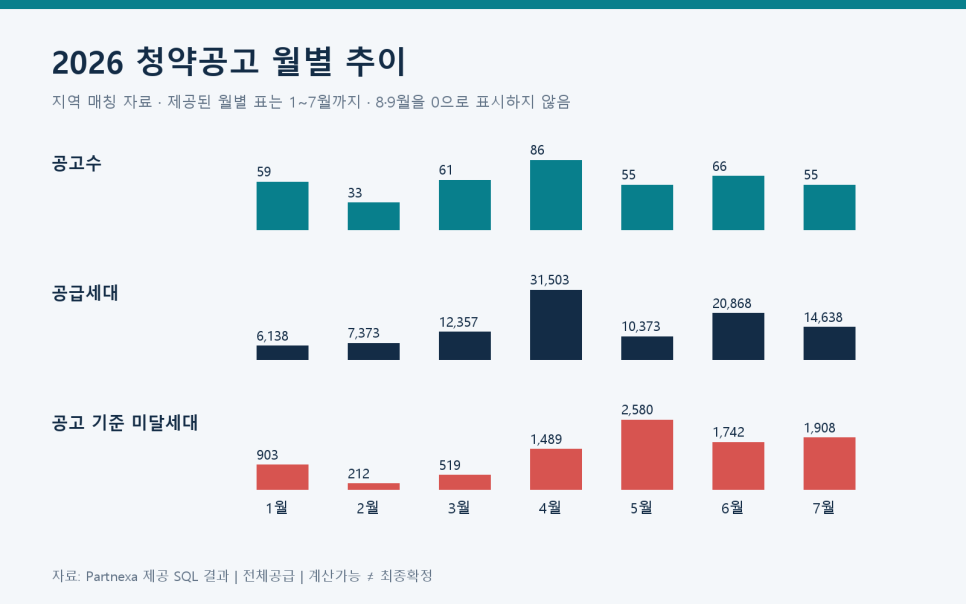
제공된 월별 표는 1~7월입니다. 지역 매칭 공고수는 59→33→61→86→55→66→55건으로, 이 구간에서는 4월이 가장 많았습니다. 8·9월이 빠진 그래프와 9월 30일 판정 누적치를 같은 기간처럼 비교하지 않았습니다.
3. 청약 미달이 많은 지역은 어디일까?
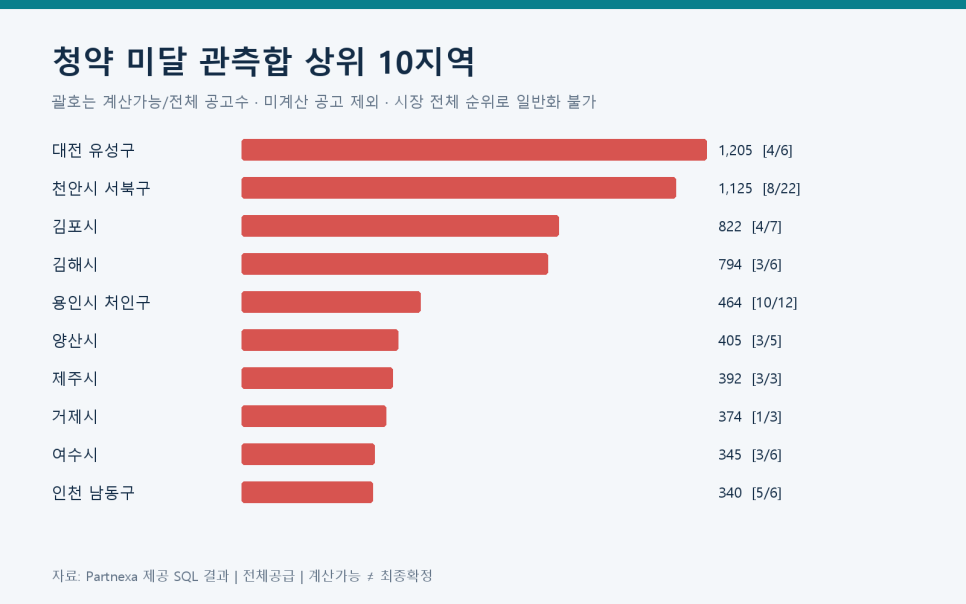
공고 기준 미달 관측합은 유성구 1,205세대, 천안시 서북구 1,125세대, 김포시 822세대 순으로 큽니다. 다만 지역별 계산 가능 범위가 달라 시장 전체의 확정 순위가 아닙니다.
전국 540건 중 경쟁률을 계산할 수 있는 공고는 285건(52.8%)입니다. 이 공고의 공급 22,571세대에 접수 712,563건으로 공급가중경쟁률은 31.57대 1입니다. 전체 공급 137,086세대를 분모로 쓴 수치가 아닙니다. 전체 미달 82건과 전체 1대 1 이상이면서 일부 타입 미달인 25건을 합쳐 미달 발생은 107건입니다. 공고 기준 미달 합계는 10,793세대, 주택형 기준은 12,292세대입니다.
유성구는 6건 중 4건 계산가능, 접수 1,184건·경쟁률 분모 1,319세대·0.90대 1입니다. 미달 2건은 무순위 계열입니다. 김포시는 7건 중 4건 계산가능, 접수 328건·분모 1,098세대·0.30대 1이고 미달 2건 역시 무순위 계열입니다. 재공급의 반복은 새 주택의 추가 건설과 구분해야 합니다.
천안시 서북구는 22건 중 8건만 계산가능하고 현재 미분양·준공후 미분양·입주계획이 미관측입니다. 미달 상위 표에는 원자료대로 표시하되 재고 교차분석의 핵심 사례에서는 제외했습니다.
4. 현재 미분양이 많은 지역은 어디일까?
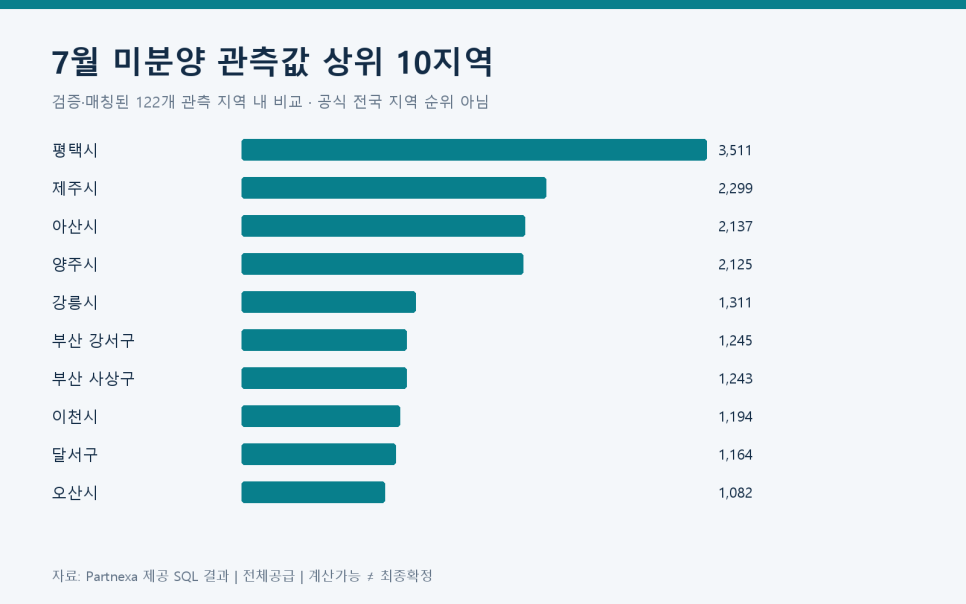
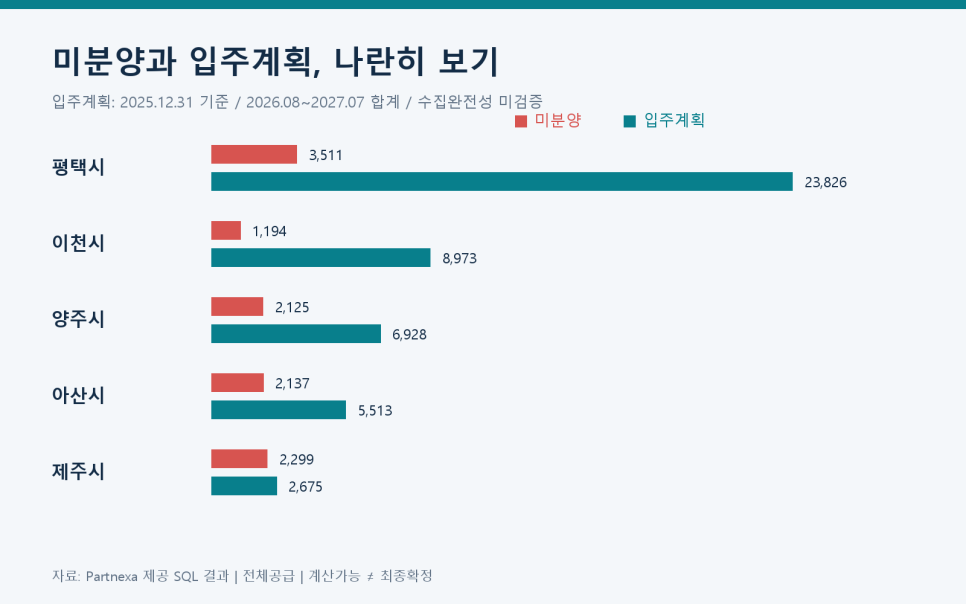
이번 자료에서 확인되는 7월 미분양 상위 지역은 평택시 3,511호, 제주시 2,299호, 아산시 2,137호입니다. 이는 검증·매칭된 관측 지역 내 비교이며, 전국 모든 시군구의 공식 순위는 아닙니다.
지역 | 미분양 / 준공후(호) | 공고 / 계산가능 | 미달 공고 / 세대 | 12개월 입주 |
평택시 | 3,511 / 63 | 18 / 9 | 4 / 262 | 23,826 |
제주시 | 2,299 / 1,367 | 3 / 3 | 3 / 392 | 2,675 |
아산시 | 2,137 / 미관측 | 5 / 2 | 1 / 0 | 5,513 |
양주시 | 2,125 / 199 | 6 / 2 | 1 / 163 | 6,928 |
강릉시 | 1,311 / 미관측 | 5 / 2 | 2 / 99 | 4,575 |
부산 강서구 | 1,245 / 0 | 4 / 1 | 0 / 0 | 5,074 |
부산 사상구 | 1,243 / 340 | 2 / 1 | 1 / 250 | 2,610 |
이천시 | 1,194 / 3 | 4 / 2 | 2 / 154 | 8,973 |
대구 달서구 | 1,164 / 미관측 | 1 / 0 | 0 / 미관측 | 720 |
오산시 | 1,082 / 0 | 13 / 9 | 2 / 153 | 4,990 |
미달 공고는 일부 타입 미달을 포함합니다. 미달세대는 계산가능 공고의 공고 기준 합계입니다. 달서구의 미달 공고 0건은 계산가능 공고가 0건인 상태이므로 ‘미달 없음’을 의미하지 않습니다. 아산시의 미달세대 0도 타입 미달이 없다는 뜻은 아닙니다.
5. 청약 미달과 미분양은 같이 움직였을까?
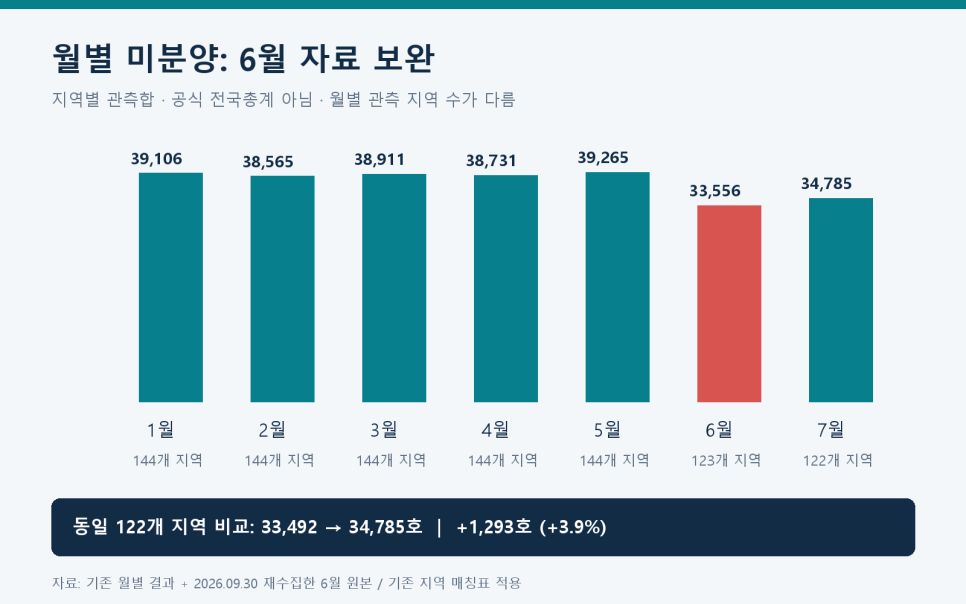
6월 자료를 보완하니 7월 미분양의 전월 대비 변화를 확인할 수 있습니다. 두 달 모두 관측되는 동일 122개 지역은 6월 33,492호에서 7월 34,785호로 1,293호(3.9%) 증가했습니다. 다만 청약은 9월 30일 판정 누적값이므로, 6~7월 재고 변화와 같은 기간의 수요 변화처럼 해석해서는 안 됩니다.
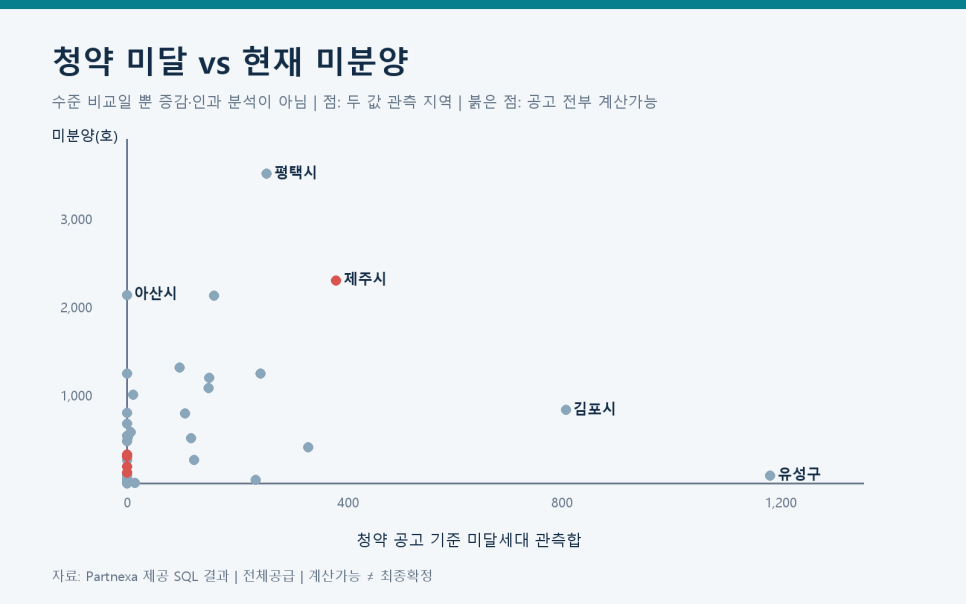
첫째, 제주시에서는 청약 접수 부족과 미분양 증가가 함께 관찰됩니다. 청약 3건 모두 계산가능하고 공급 427세대·접수 35건·0.08대 1, 공고 기준 미달 392세대입니다. 미분양은 6월 1,910호에서 7월 2,299호로 389호(20.4%) 증가했습니다. 청약 미달이 이 증가를 만들었다는 인과관계는 확인되지 않습니다.
둘째, 미달이 관측돼도 미분양 재고는 감소할 수 있습니다. 김포시는 계산가능 4건에서 미달 822세대가 관측됐지만 미분양은 879호에서 830호로 49호(5.6%) 감소했습니다. 유성구도 미달 관측합은 1,205세대인 반면 미분양은 89호에서 87호로 2호 감소했습니다. 두 지역 모두 미계산 공고가 있어 청약 관측합을 전체 실적으로 일반화할 수 없습니다.
셋째, 아산시는 계산가능 2건의 가중경쟁률이 2.39대 1이고 공고 기준 미달은 0세대지만, 주택형 기준 미달은 162세대입니다. 미분양은 6월 2,455호에서 7월 2,137호로 318호(13.0%) 감소했습니다. 전체 경쟁률이 1대 1을 넘어도 특정 타입 수요는 부족할 수 있으며, 나머지 3건의 청약 결과까지 좋았다고 확대할 수 없습니다.
평택시는 계산가능 9건의 공고 기준 미달이 262세대인 가운데 미분양은 3,076호에서 3,511호로 435호(14.1%) 증가했습니다. 다만 전체 18건의 절반만 계산가능하므로 ‘미달이 적은 지역’으로 확정 분류하지 않습니다. 기존 SQL의 미달 상위 25% 유형을 재실행한 결과가 아니라, 확인된 청약 관측값과 6~7월 재고 변화를 나란히 비교한 것입니다.
지역 | 6월(호) | 7월(호) | 증감(호) | 증감률 |
대전 유성구 | 89 | 87 | -2 | -2.2% |
김포시 | 879 | 830 | -49 | -5.6% |
제주시 | 1,910 | 2,299 | +389 | +20.4% |
평택시 | 3,076 | 3,511 | +435 | +14.1% |
아산시 | 2,455 | 2,137 | -318 | -13.0% |
양주시 | 2,407 | 2,125 | -282 | -11.7% |
이천시 | 1,326 | 1,194 | -132 | -10.0% |
6. 입주예정물량까지 보면 무엇이 달라질까?
평택·이천·양주는 청약공급과 입주계획을 나란히 확인할 필요가 있는 지역입니다. SQL의 양수 관측 지역 상위 25% 경계는 공급 1,348.5세대, 12개월 입주 3,255.5세대입니다. 모집단이 서로 다른 기술적 분류이며 투자점수가 아닙니다.
평택은 청약 공급 3,958세대, 미분양 3,511호, 입주계획 23,826세대입니다. 입주계획은 3개월 4,262세대, 6개월 12,514세대, 24개월 34,882세대입니다. 이천은 청약 공급 1,672세대·미분양 1,194호·12개월 입주 8,973세대입니다.
양주는 청약 공급 4,462세대·미분양 2,125호·준공후 미분양 199호·12개월 입주 6,928세대입니다. 준공후 재고와 입주계획이 각각 자료상 상위 25% 경계를 넘는 유형에도 포함됩니다. 공급과 입주계획은 같은 주택을 포함할 수 있으므로 두 수치를 더해 총공급이나 미래 미분양으로 계산하지 않습니다.
김포와 유성구의 12개월 입주값 0은 제공된 계획자료에서 해당 기간의 합계가 0이라는 뜻입니다. 실제 입주가 전혀 없다는 단정은 피해야 합니다. 입주자료 수집완전성은 검증되지 않았습니다.
7. 준공후 미분양은 따로 봐야 할까?
준공후 미분양은 이미 준공됐지만 남아 있는 미분양 재고입니다. 준공 전 재고도 포함하는 전체 미분양과 구분해야 합니다. 전국 관측합 16,397호를 미분양 관측합 34,785호로 나누면 관측 지역이 달라 오해가 생기므로 전국 비중은 계산하지 않았습니다.
제주시의 준공후 미분양은 1,367호로 전체 2,299호의 59.5%입니다. 재수집한 6월 값 1,347호보다 20호 증가했습니다. 평택은 83호에서 63호로 20호, 김포는 61호에서 57호로 4호 감소했습니다. 양주는 374호에서 199호로 175호 감소했습니다. 준공후 미분양과 전체 미분양은 각각의 수치를 비교했으며 서로의 증감으로 대체하지 않았습니다.
8. 6월 규모별·월별 미분양은 어땠나?
6월 규모별 원문에서는 전국 총합 67,464호가 확인됩니다. 공공부문은 0호이고 민간부문 소계는 67,464호입니다. 민간부문 면적별로 60~85㎡ 46,369호(68.7%), 85㎡ 초과 13,310호(19.7%), 40~60㎡ 5,960호(8.8%), 40㎡ 이하 1,825호(2.7%)로, 네 구간 합계가 민간부문 소계와 일치합니다. 비중은 민간부문 소계를 분모로 계산했으며 반올림으로 합계가 100%와 다를 수 있습니다.
이는 6월 전국 규모별 원문에 대한 별도 분석입니다. 기존 SQL은 공급주체 ‘총합’·‘민간부문’을 총계 필터에 포함하지 않아 본집계가 비어 있었습니다. 이번에는 제공된 원문 분류와 면적별 합계를 확인했으며 시도 자료를 시군구에 배분하지 않았습니다. 전국 총합 67,464호와 지역 매칭 관측합 33,556호는 집계 범위가 달라 혼용할 수 없습니다.
월별 그래프의 6월 결측을 관측합 33,556호(123개 지역)로 보완했습니다. 7월은 34,785호(122개 지역)입니다. 월별 관측 지역이 달라 두 막대의 차이를 그대로 증감으로 쓰지 않았습니다. 전월 증감은 공통 122개 지역의 6월 33,492호와 7월 34,785호를 비교한 앞의 결과를 사용합니다. 1~5월도 각 144개 관측 지역의 합계이므로 전체 막대열을 공식 전국 추세로 읽으면 안 됩니다.
9. 대표지역의 공급 흐름을 한눈에 보면?
지역 | 청약공급 | 미달세대 | 미분양 / 준공후 | 12개월 입주 |
대전 유성구 | 3,099 | 1,205 | 87 / 49 | 0 |
김포시 | 4,554 | 822 | 830 / 57 | 0 |
제주시 | 427 | 392 | 2,299 / 1,367 | 2,675 |
평택시 | 3,958 | 262 | 3,511 / 63 | 23,826 |
아산시 | 3,334 | 0 | 2,137 / 미관측 | 5,513 |
양주시 | 4,462 | 163 | 2,125 / 199 | 6,928 |
지역별 경쟁률 계산가능/전체 공고는 유성 4/6, 김포 4/7, 제주 3/3, 평택 9/18, 아산 2/5, 양주 2/6입니다. 표의 미달값은 미계산 공고를 포함하지 않으며, 아산의 타입 미달 162세대는 공고 기준 0과 구분됩니다. 본문 보조 사례인 이천도 2/4건만 계산가능합니다.
10. 청약경쟁률 다음에 함께 볼 지표
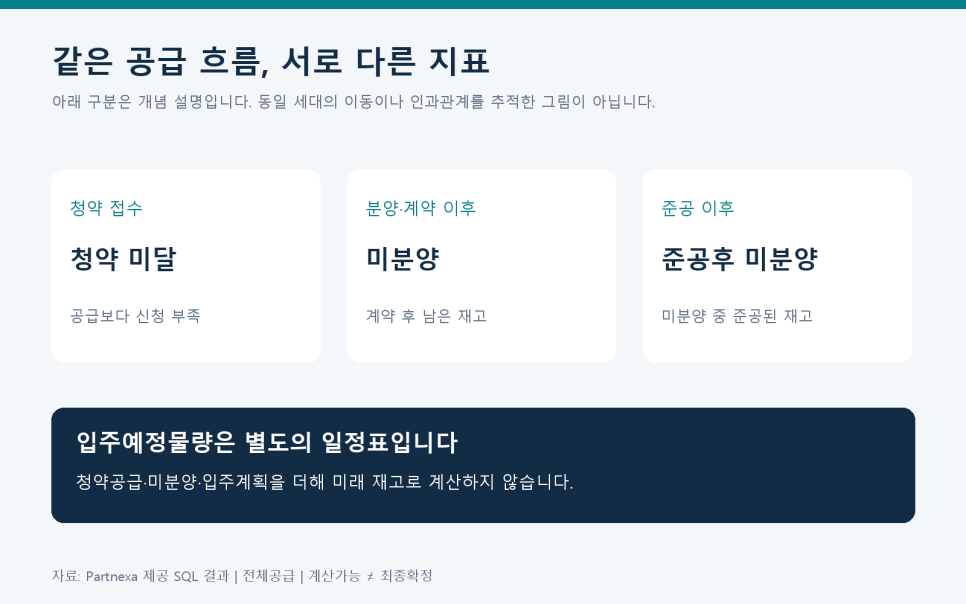
청약경쟁률은 신규 분양에 대한 접수 단계의 수요를, 미분양은 계약 이후 남은 재고를 보여줍니다. 준공후 미분양과 입주예정물량까지 함께 보면 지역별 주택 공급 흐름을 더 입체적으로 볼 수 있습니다.
이번 2026년 미분양 분석에서 중요한 것은 어느 지역이 좋고 나쁘다는 판단이 아니라, 수치의 기준시점과 관측 범위를 함께 읽는 일입니다. 향후 청약공고와 미분양 통계가 업데이트되면 같은 기준으로 추이를 계속 비교할 예정입니다.
11. 자료 출처와 분석 시 유의사항
청약공고·경쟁률: 청약홈 API 기반 Partnexa 수집자료. 미분양·준공후 미분양·규모별 원문: KOSIS 통계 기반 수집자료. 입주예정물량: Partnexa 입주예정물량 데이터. 제공된 운영 SQL 결과를 분석했으며 개발 DB 업무 데이터는 조회하지 않았습니다.
청약 판정일 2026.09.30 / 청약 모집공고 연도 2026 / 미분양 최신월 2026.07, 비교월 2026.06 / 6월 자료는 2026.09.30 재수집 원본 반영 / 입주계획 기준일 2025.12.31 / 입주 비교기간 2026.08~2027.07. 월별 그래프는 1~7월이며, 6월 전국 규모별 원문 분석을 별도로 추가했습니다.
청약 미달과 미분양은 동일 개념이 아니며 본 분석은 직접적인 인과관계를 의미하지 않습니다. 청약은 전체공급만 사용했습니다. 시군구 관측합과 전국 규모별 원문 총합은 집계 범위가 다릅니다. 경쟁률 미수집·특별공급 접수 미확인·접수 진행·공급과 주택형 불일치 등은 계산에서 제외됩니다. 지역 매칭 실패, 일부 지역 미관측, 최종확정 미검증 및 입주 수집완전성 미검증 한계가 남아 있습니다.
#2026미분양#아파트미분양#미분양현황#청약미달#청약경쟁률#청약공고#준공후미분양#입주예정물량#부동산데이터#파트넥사#평택미분양#제주미분양#김포미분양